Oracle : 55,7 Md$ investis, trésorerie libre à -23,7 Md$
Oracle vient d'afficher une trésorerie d'exploitation record et, dans le même exercice, une trésorerie libre négative de 23,7 milliards de dollars. Les deux chiffres sont exacts. L'écart vient d'une règle comptable simple, que les licenciements annoncés ne corrigent pas. La dette, elle, comble vraiment le trou.
Le fait
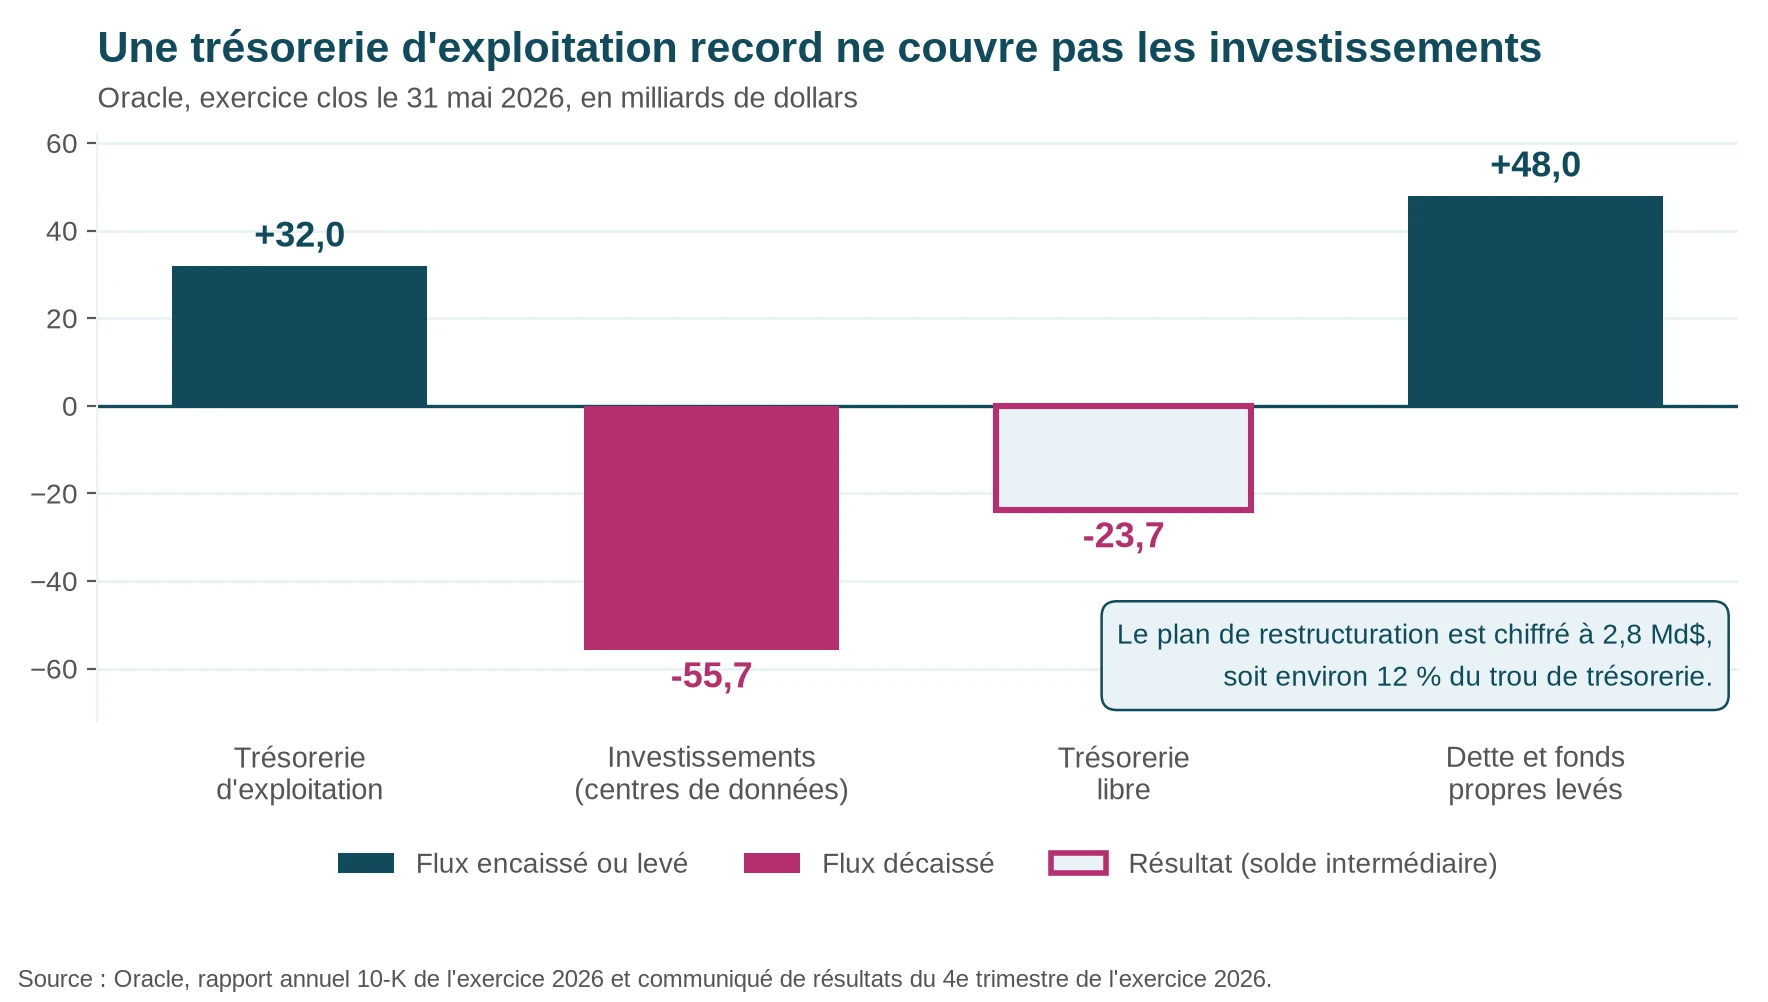
Oracle a ouvert cette semaine une nouvelle vague de licenciements pour financer ses centres de données. L'entreprise vient pourtant de publier une trésorerie d'exploitation record : 32,0 milliards de dollars sur son exercice clos le 31 mai 2026, en hausse de 54 %. La même année, elle a dépensé 55,7 milliards en investissements, contre 21,2 milliards l'exercice précédent. La soustraction laisse une trésorerie libre négative de 23,7 milliards.
Pourquoi ça mérite attention
Un investissement ne passe pas par le compte de résultat. Quand une entreprise achète des serveurs, la dépense ne devient pas une charge immédiate : elle devient un actif, amorti sur plusieurs exercices. Le bénéfice affiché reste donc présentable alors que l'argent, lui, est déjà sorti. C'est cet écart que mesure la trésorerie libre, et c'est pourquoi un résultat record et un trou de 23,7 milliards cohabitent dans le même exercice. La règle vaut sous toutes les grandes normes comptables, quelle que soit la place de cotation.
Les salaires, eux, sont une charge immédiate. Les couper améliore le compte de résultat tout de suite, ce qui explique le réflexe. Mais les ordres de grandeur ne se rejoignent pas. Le plan de restructuration, chiffré en septembre 2026 à environ 2,8 milliards, représente à peine 12 % du trou, et il ajoute une dépense au lieu de rapporter une rentrée. Ce qui comble l'écart est ailleurs, sur la ligne de financement : 43 milliards de dette et 5 milliards de fonds propres levés sur le même exercice.
L'enjeu est simple. La variable que l'on ajuste n'est pas celle qui coûte cher, c'est celle qui se coupe vite. Pour les salariés, cela revient à rembourser une facture d'investissement qu'ils n'ont pas engagée. Pour l'investisseur et le créancier, un bénéfice en hausse ne dit rien de la capacité à payer : seule la trésorerie le dit, sur une autre ligne du même document.
Pour comprendre pourquoi un bénéfice et une trésorerie peuvent diverger à ce point, lisez le Fondamental « Rentabilité et création de valeur : lire une entreprise. »
Vous y apprendrez pourquoi l'EBITDA flatte les comptes en effaçant l'amortissement, comment distinguer le profit, qui est une opinion, du cash, qui est un fait, et à quelle condition le rendement du capital crée réellement de la valeur au lieu d'en détruire.
Lire le Fondamental →